 Nöbetçi Eczaneler

Hayaldeki Arabaya Ulaşırken Matematikle Yüzleşmek: Araç Kredisi Nasıl Hesaplanır?
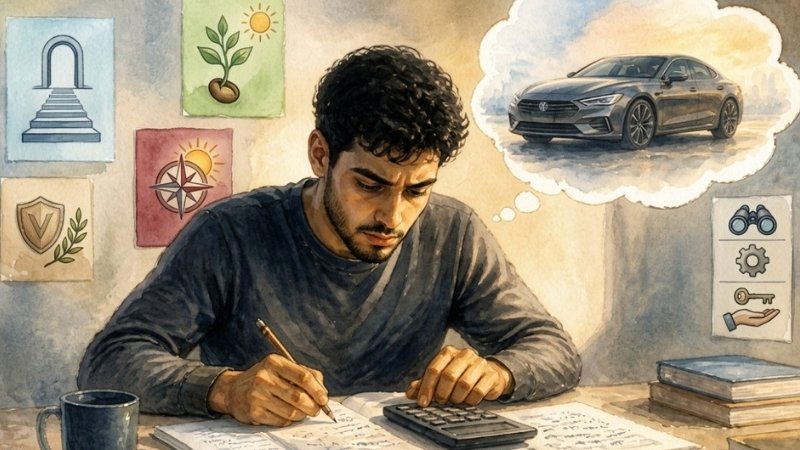
Bir araba satın alma fikri, tekerleklerin dönmeye başladığı ilk andan itibaren insanın içini kıpır kıpır eden bir süreçtir. Dijital ilan sitelerinde sabahlamak, bütçeye uygun modelleri alt alta dizmek, rengine, motor hacmine, hatta bagaj genişliğine karar vermek işin en keyifli kısmıdır. Ancak hayaller bir noktada gerçek hayata toslar ve karşımıza o kaçınılmaz soru çıkar: “Peki, parayı nasıl denkleştireceğiz?” Günümüz ekonomik şartlarında, cebindeki birikmiş nakit parayla bayiye gidip sıfır ya da ikinci el bir arabayı doğrudan satın alabilen şanslı azınlığın içinde değilseniz, yolunuz er ya da geç bir bankanın “Taşıt Kredisi” sekmesine düşecektir. İşte tam bu aşamada, reklam panolarında gördüğümüz o cazip “Yüzde X faiz oranı” veya “Yarın ödemeye başla” sloganlarının arkasındaki gerçek matematiği bilmek hayati önem taşır.
Çünkü yanlış hesaplanmış, bütçeyi zorlayan bir araç kredisi, sizi hayalinizdeki arabaya kavuşturabileceği gibi, aylarca sürecek bir finansal kabusun içine de sürükleyebilir. Bu rehberde, bankaların o karmaşık görünen faiz, vergi ve masraf formüllerini bir kenara bırakıp; araç kredisinin en yalın, en insani ve en şeffaf şekilde nasıl hesaplandığını, gizli maliyetlerin neler olduğunu adım adım inceleyeceğiz.
1. İlk Kural: Her Arabaya İstediğiniz Kadar Kredi Çıkmaz (BDDK Kriterleri)
Birçok sürücü adayının düştüğü ilk ve en büyük yanılgı, beğendiği arabanın fiyatı ne olursa olsun, eksik kalan tutarın tamamını bankadan kredi olarak çekebileceğini sanmasıdır. Maalesef bankacılık sistemi bu şekilde işlemiyor. Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), hem tüketicileri aşırı borçlanmaktan korumak hem de piyasa dengesini sağlamak adına araç kredilerine çok katı “kasko değeri“ sınırlandırmaları getirmiştir.
2026 yılı itibarıyla güncel olan bu sisteme göre, alacağınız arabanın fatura veya kasko değerinin sadece belirli bir yüzdesine kadar kredi kullanabilirsiniz. Geri kalan tutarı ise “peşinat” olarak cebinizden koymanız şarttır.
Değerine Göre Kredi Kullanım Oranları Nasıl Değişiyor?
- 400.000 TL’ye kadar olan araçlar için: Değerin maksimum %70’ine kadar kredi çıkabilir (Yani 400 bin TL’lik bir araç için en fazla 280 bin TL kredi alabilirsiniz, 120 bin TL nakitiniz olmalı).
- 400.001 TL – 800.000 TL arası araçlar için: Değerin maksimum %50’sine kadar.
- 800.001 TL – 1.200.000 TL arası araçlar için: Değerin maksimum %30’una kadar.
- 1.200.001 TL – 2.000.000 TL arası araçlar için: Değerin maksimum %20’sine kadar kredi verilir.
Ayrıca arabanın fiyatı arttıkça, devletin izin verdiği maksimum vade süresi de kısalır. Ucuz bir araç için 48 ay vade yapabilirken, lüks bir araçta bu süre 12 aya kadar düşebilir. Dolayısıyla kredi hesaplaması yapmadan önce, cebinizdeki peşinatın almak istediğiniz arabanın sınıfına yetip yetmediğini bu oranlara bakarak hesaplamalısınız.
2. Araç Kredisi Hesaplamasının Temel Bileşenleri
Bir bankanın web sitesine girip “Hesapla” butonuna bastığınızda, arka planda çalışan yazılım aslında üç ana unsuru bir potada eritir: Anapara, Faiz Oranı ve Vergiler.
A) Aylık Faiz Oranı
Bankanın parayı size satma bedelidir. Örneğin aylık %3,50 veya %4,00 gibi bir oran görürsünüz. Bu oran, her ay kalan anapara borcunuz üzerinden hesaplanır. Ancak ilan edilen bu oran “yalın” faizdir; cebinizden çıkacak net parayı göstermez.
B) Gizli Yolcular: BSMV ve KKDF (Vergiler)
Tüketici kredilerinde olduğu gibi taşıt kredilerinde de devlet iki temel vergi kesintisi yapar. Bankanın size sunduğu aylık net faiz oranının üzerine bu vergiler eklenir:
- KKDF (Kaynak Kullanımını Destekleme Fonu): Mevcut oranlara göre faiz tutarının %15’i kadar alınır.
- BSMV (Banka ve Sigorta Muameleleri Vergisi): Faiz tutarının %10’u veya %15’i (mevcut yasal düzenlemeye göre) kadar alınır.
Basitçe Anlatalım: Banka size “Aylık faizimiz %3” dediğinde, bu faize vergiler (%15 KKDF + %15 BSMV) eklendiğinde, sizin maliyet faiziniz otomatik olarak yaklaşık %3,90’a fırlar. İşte bu yüzden sadece tabela faizine bakarak hesap yapmak yanıltıcıdır.
3. Adım Adım Aylık Taksit Nasıl Hesaplanır?
Matematiksel olarak taksit hesaplama formülü oldukça karmaşıktır (üstel fonksiyonlar ve geometrik seriler içerir). Ancak mantığını anlamak çok kolaydır. Sistem, borcun ilk aylarında yüksek faiz ve düşük anapara tahsilatı yaparken, son aylara doğru düşük faiz ve yüksek anapara tahsilatı yapacak şekilde “Azalan Bakiye” (Anuite) yöntemiyle bir ödeme planı çıkarır.
Kendiniz manuel bir mantık yürütmek isterseniz, süreç şu şekilde işler:
- Toplam Maliyet Oranını Bulun: Bankanın verdiği aylık faiz oranına vergi oranlarını ekleyerek “brüt faiz oranını” hesaplayın.
- İlk Ayın Faizini Hesaplayın: Diyelim ki 200.000 TL kredi çektiniz ve brüt aylık faiziniz %4. İlk ay ödeyeceğiniz sadece faiz ve vergi miktarı $200.000 \times 0,04 = 8.000$ TL olacaktır.
- Taksit Tutarı Belirlenir: Bankanın sistemi, vade süreniz boyunca her ay eşit ödeme yapmanızı sağlayacak sabit bir taksit tutarı çıkarır. Örneğin taksitiniz 12.000 TL olarak belirlendiyse, ilk ay bunun 8.000 TL’si faiz ve vergiye, kalan 4.000 TL’si ise ana borcunuzu düşürmeye gider. İkinci ay borcunuz 196.000 TL’ye düştüğü için, faiz bu yeni rakam üzerinden hesaplanır ve bu kez ana paradan daha çok düşer.
4. Tabela Fiyatına Aldanmayın: Dosya Masrafı ve Ek Maliyetler
Hesaplama yaparken sürücülerin en çok canını sıkan durum, bankaya gittiklerinde ellerine tutuşturulan “Ek Masraflar” listesidir. Aylık taksitleri tam ucu ucuna hesaplamışken, ekstra çıkan masraflar tüm planı bozabilir. Bir araç kredisinde taksitlerin haricinde cebinizden çıkacak ya da krediden kesilecek masraflar şunlardır:
Kredi Tahsis Ücreti (Dosya Masrafı)
Yasal olarak bankalar, çektiğiniz toplam kredi tutarının binde 5’inden (%0,5) fazla dosya masrafı alamazlar. Yani 300.000 TL kredi çekecekseniz, bankanın sizden alacağı dosya masrafı maksimum 1.500 TL olabilir. Bu para genellikle hesabınıza yatırılan krediden doğrudan kesilir.
Rehin (İpotek) Tesis Ücreti
Bankalar parayı riske atmamak için satın aldığınız aracın ruhsatına sistem üzerinden “Satılamaz” şerhi, yani rehin koyarlar. Kredi bittiğinde bu rehin kaldırılır. Bu işlem için de ufak bir noter/tescil masrafı hesaplamaya dahil edilir.
Zorunlu Kasko ve Sigortalar
Araç kredisinin belki de en büyük maliyet çarpanı budur. Bankalar, teminat olarak gördükleri aracın kaza yapması, çalınması veya yanması riskine karşı kasko yapılmasını zorunlu tutar. Üstelik bu kaskonun bankanın anlaşmalı olduğu sigorta şirketlerinden yapılması istenir ki bu da genellikle piyasa fiyatından biraz daha pahalı olabilir. Ayrıca krediyi çeken kişinin başına bir şey gelme ihtimaline karşı “Hayat Sigortası” da toplam maliyete eklenir.
5. Doğru Araç Kredisi Seçerken Nelere Dikkat Edilmeli?
İnternetteki kredi karşılaştırma sitelerinde gezinirken en doğru kararı vermek için şu insani ve pratik stratejileri uygulamalısınız:
- Maliyet Oranına (Yıllık Maliyet Oranı) Bakın: Faiz oranı %3 olan A bankası, sigorta ve dosya masraflarını çok yüksek tuttuğu için; faiz oranı %3,20 olan ama masrafsız B bankasından daha pahalıya gelebilir. Bu yüzden bankalardan her zaman “Yıllık Toplam Maliyet Oranı” belgesini isteyin. Bu oran, tüm masraflar dahil edildiğinde cebinizden çıkacak gerçek faiz oranını gösterir.
- Vadeyi Doğru Ayarlayın: “Taksitlerim düşük olsun” diyerek vadeyi 12 aydan 48 aya uzatmak ilk bakışta cazip gelebilir. Ancak vade uzadıkça, bankaya ödeyeceğiniz toplam faiz miktarı katlanarak artar. Bütçenizin elverdiği en yüksek taksiti seçip, en kısa vadede borcu kapatmak her zaman en karlı yöntemdir.
- Esnek Ödeme Seçeneklerini Sorun: Eğer dönemsel prim alan, çiftçi olan ya da yaz aylarında geliri artan biriyseniz, bankaların sunduğu “3 ayda bir ödemeli”, “artan taksitli” ya da “azalan taksitli” ödeme planlarını tercih edebilirsiniz.
Direksiyona Geçmeden Önce Kalemi Elinize Alın!
Araç kredisi hesaplamak, sadece bir web sitesindeki robotik hesaplama aracına plaka girip bütçe bakmaktan ibaret değildir. Gerçekçi bir hesaplama; BDDK’nın peşinat sınırlarını bilmeyi, faizin üzerine binecek %30’luk vergi yükünü hesaba katmayı, yıllık kasko ve hayat sigortası masraflarını bütçeye eklemeyi gerektirir.
Araba sahibi olmak harika bir duygu olsa da, o arabanın aylık taksitlerini öderken hayat kalitenizden, mutfak masrafınızdan veya sosyal yaşamınızdan aşırı derecede ödün vermek zorunda kalıyorsanız, hesaplamada bir şeyler yanlış gitmiş demektir. En doğru hesap, tekerleği döndürürken sizin de geceleri rahat uyumanızı sağlayan hesaptır.